AI ile reklam raporu özeti hazırlamak, tablodaki sayıları modele bırakmak anlamına gelmez. Sayısal doğruluk, veri kaynağının tarih aralığı, para birimi, metrik tanımı ve hesaplama kuralıyla birlikte korunmasını gerektirir. Akıcı bir yönetici özeti, yanlış toplanmış bir maliyeti veya farklı dönemlerden birleştirilmiş dönüşümleri gizleyebilir.
Buradaki yöntem, dışa aktarılmış ve erişim yetkisi uygun bir rapordan kısa açıklama üretmek içindir. Temsili örneklerde kullanılan rakamlar gerçek müşteri sonucu değildir. AI metni yorumlar; toplamlar ve oranlar önce güvenilir tablo hesabıyla hazırlanır, sonra çıktıyla geri karşılaştırılır.
1. Kaynak dosyayı ve rapor kapsamını kilitleyin
Dosya adının yanında tarih aralığını, hesap veya kampanya kapsamını, saat dilimini, para birimini ve kullanılan metrik tanımını kaydedin. “Eylül raporu” tek başına yeterli değildir; hesabın saat dilimine göre başlangıç ve bitiş ile dahil edilen kampanyalar bilinmelidir. Aktarım tarihi de raporun sonradan güncellenebilecek dönüşümler içerip içermediğini değerlendirmeye yardımcı olur.
Müşteri adı, reklam hesabı kimliği, iletişim bilgisi veya ticari açıdan hassas ayrıntıları paylaşmanız gerekmiyorsa ayıklayın. Araç ve veri işleme koşullarını yetkili kişi kontrol eder. Raporu özetlemek için erişim anahtarı, ham müşteri listesi veya bireysel satın alma kaydı verilmez. Toplu kampanya metrikleri de işletmenin izin ve güvenlik düzenine göre ele alınmalıdır.
2. Hesaplanmış alanları modele hazır verin
| Kampanya | Harcama | Tıklama | Form |
|---|---|---|---|
| A | 1.200 TL | 300 | 12 |
| B | 800 TL | 100 | 8 |
| Toplam | 2.000 TL | 400 | 20 |
Bu örnekte toplam tıklama başına harcama 2.000 / 400 = 5 TL, form başına harcama 2.000 / 20 = 100 TL olur. “Form” tanımı iki kampanyada aynı değilse bu toplam kullanılmamalıdır. Birinde ham form gönderimi, diğerinde uygun talep sayılıyorsa önce tanım farkı çözülür. Sayılar aynı sütunda görünse de aynı ölçüyü temsil etmeyebilir.
Kampanya A için tıklama başına harcama 4 TL, B için 8 TL’dir. Bu iki oranı toplayıp ikiye bölerek 6 TL demek toplam maliyeti vermez. Toplam oran pay ve paydanın toplamından hesaplanır. Modelin rapora eklediği ortalamaları hazır hesap alanlarıyla karşılaştırın; yanlış yöntem varsa cümleyi düzeltmeden önce hesaplamayı düzeltin.
3. Özet isteminde sayıları yeniden üretmeyi sınırlayın
Örnek istem: “Aşağıdaki onaylı rapor tablosunu kullan. Dönem ve para birimi metnini değiştirme. Hazır toplam ve oranları aynen koru; yeni hesap veya tahmini sayı ekleme. Üç paragraf üret: dönemin özeti, kampanyalar arasındaki görünen farklar ve inceleme soruları. Tabloda bulunmayan nedenleri kesin açıklama olarak yazma. Her sayısal cümlenin kaynak satır ve alanını ayrı kontrol listesinde göster.”
Çıktıyı iki bölüm istemek yararlıdır: okuyucuya gidecek kısa özet ve editöre ait kaynak eşlemesi. Eşleme bölümünü müşteriye göndermek zorunda değilsiniz; sayı denetimi için saklayın. Model tek paragrafta birkaç dönemi karşılaştırıyorsa her dönem için aynı alanların sağlandığından emin olun. Eksik önceki dönem değeri modelin dolduracağı boşluk değildir.
4. Temsili özetin doğru ve yanlış biçimini ayırın
Doğru açıklama: “Bu temsili dönemde toplam reklam harcaması 2.000 TL, tıklama sayısı 400 ve form sayısı 20 olarak kaydedildi. Tabloya göre toplam form başına harcama 100 TL. Kampanya B’nin tıklama başına harcaması A’dan yüksek; farkın nedeni için kreatif, yayın koşulları ve hedefleme ayrıca incelenmeli.” Bu metin tabloyu özetler ve bilinmeyen neden için soru bırakır.
Yanlış açıklama: “B kampanyasının kötü kreatifi maliyeti iki kat artırdı ve kârlılığı düşürdü.” Tablo kreatif kalitesini, gelir veya toplam işletme maliyetini içermiyor. Görünen sayısal farktan neden ve kâr sonucu çıkarılamaz. Bu cümleyi “muhtemelen” diyerek korumak yerine kanıt eksikliğini açıkça belirtin.
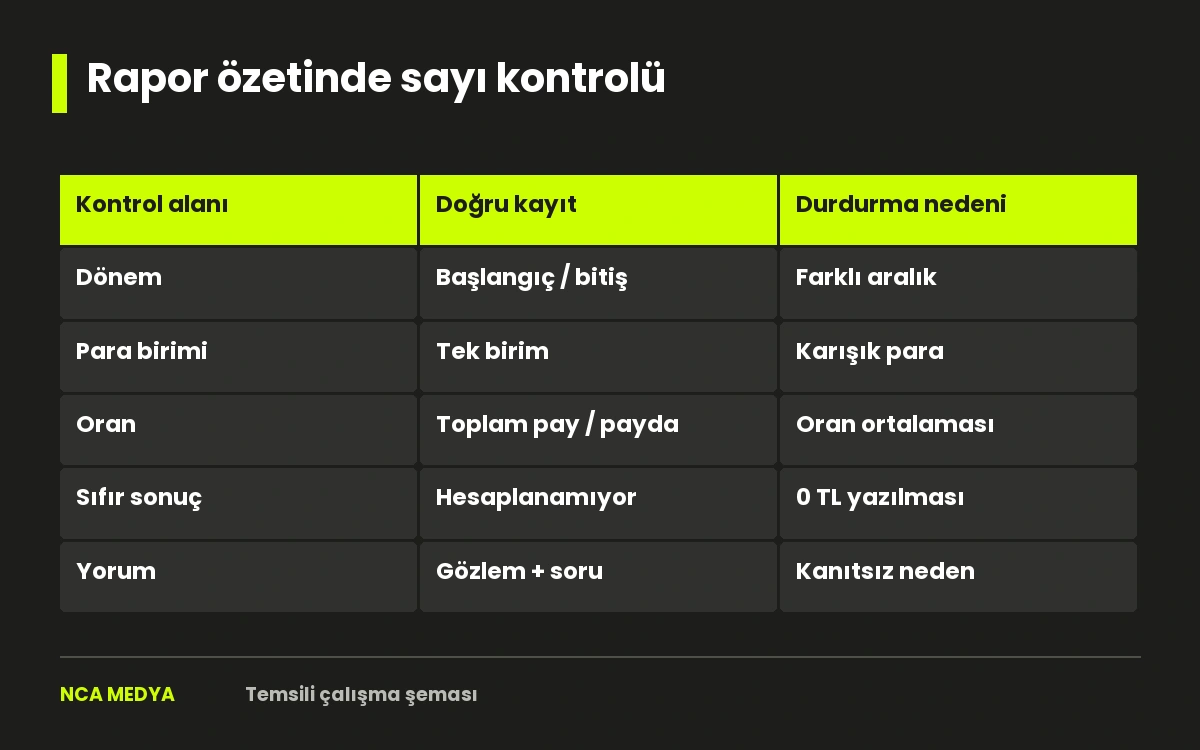
5. Tarih, sayı biçimi ve sıfır payda kontrolü yapın
Türkçe raporlarda 1.200 ifadesi bin iki yüzü, bazı kaynaklarda ise ondalık biçimi gösterebilir. CSV dosyasının ayırıcı ve sayı biçimini kontrol ederek veri aktarın. TL ile başka para birimini tek toplamda birleştirmeyin. Kur dönüşümü gerekiyorsa hangi tarih ve kaynağın kullanıldığı ayrıca belgelenmelidir; modelin tahmini kurunu kullanmayın.
Bir kampanyada form sayısı sıfırsa form başına harcama hesaplanamaz. “0 TL maliyet” ifadesi yanlıştır. Çalışma tablosunda boş, hesaplanamıyor veya tanımlı özel gösterim kullanın ve rapor açıklamasında aynı anlamı koruyun. Düşük sayıda sonuç bulunan bir dönemde tek kayıt bile oranı ciddi değiştirebilir; örnek büyüklüğünü görünür tutun.
6. Dönem karşılaştırmasında aynı ölçüyü koruyun
Önceki ayın bütçesi, gün sayısı veya kampanya kapsamı farklıysa yüzdelik değişim tek başına yorumlanamaz. Temsili olarak 20 formdan 30 forma çıkış yüzde 50 artıştır; ancak harcama ve süre değişmişse verimlilik hakkında ayrıca hesap gerekir. “Daha iyi dönem” gibi tek sıfat yerine hangi ölçünün değiştiğini ve karşılaştırmanın sınırını yazın.
Dönüşüm penceresi veya kayıt güncellemesi nedeniyle rapor sonradan değişebilir. Güncel platform tanımlarını kontrol edin ve raporun alınma tarihini kaydedin. AI çıktısını eski raporla karşılaştırıp yeni dosyaya atamak sürüm hatasıdır. Kaynak dosya değiştiğinde özetin ve son onayın da ilgili sürüme bağlanması gerekir.
7. Sayısal kontrolü metin düzenlemesinden ayrı yapın
- Metindeki her sayı kaynak dosyada bulunuyor mu?
- Dönem, saat dilimi, kapsam ve para birimi aynı mı?
- Toplamlar satırlardan yeniden kontrol edildi mi?
- Oranlar doğru pay / payda ile mi hesaplandı?
- Sıfır payda ve eksik veri açıkça gösterildi mi?
- Neden, tahmin ve gözlem birbirinden ayrılıyor mu?
- Son dosya kaynak sürümü ve kontrol tarihiyle kaydedildi mi?
Editör metni kısalttığında sayı bağlamını da korumalıdır. “100 TL” tek başına neyin maliyeti olduğunu anlatmaz; “form başına reklam harcaması” ifadesi gerekiyorsa çıkarılmamalıdır. Aynı şekilde işletme giderleri dahil değilse rapor maliyetini “toplam müşteri edinme maliyeti” olarak yeniden adlandırmayın.
8. Yöneticiye sorulacak aksiyon sorularını yazın
Özetin sonunda kesin neden yerine doğrulanabilecek sorular kullanın: aynı hedefle çalışan kampanyalar mı karşılaştırılıyor, uygun talep oranı biliniyor mu, hedef sayfa veya teklif değişti mi? Bir sonraki aksiyonu sorumlu ve veri ihtiyacıyla birlikte kaydedin. Model bütçe artırma önerse bile yalnızca bu küçük tablo, karar için yeterli kanıt olmayabilir.
Bu iş akışı bir finansal tavsiye veya performans garantisi değildir. Raporun değeri, az sayıda güvenilir gözlemi doğru kapsamla iletmesidir. NIST AI risk çerçevesi, AI kullanımının değerlendirilmesi için genel bir referanstır; burada sunulan sayı kontrol tablosu NCA editoryal önerisidir. Üretim hızını artırırken kontrol sorumluluğunu açık tutun.
Bu çalışma, meta reklam yönetimi kapsamında ele alınan planlama ve kontrol konularıyla ilişkilidir. İlgili hizmet sayfasında kapsam ve değerlendirme yaklaşımını inceleyebilirsiniz.
Düzeltme turunda aynı raporu yeniden uzlaştırın
Temsili tabloda A kampanyası için 12 form, B için 8 form kaydedildiğini düşünün. İşletme daha sonra iki kaydın test formu olduğunu bildiriyor. Bu bilgi platform raporundaki ham 20 formu geçmişe dönük olarak kendiliğinden değiştirmez. İşletmenin raporunda “20 ham form, 2 test kaydı, 18 incelemeye alınan form” gibi ayrı alanlar tanımlanabilir. Bu alanların hangi kaynaktan geldiği ve hangi tarihte kontrol edildiği yazılır. Yeni 18 sayısını eski tabloda “form” alanına sessizce koymak, ilk raporla yapılan karşılaştırmayı bozar.
Ham form başına reklam harcaması 2.000 / 20 = 100 TL olarak kalırken, testler çıkarıldıktan sonra incelemeye alınan form başına harcama yaklaşık 111,11 TL olur. İkinci ölçüye “uygun müşteri maliyeti” adı vermeyin; test olmayan bir kayıt henüz uygun müşteri olmayabilir. Hesabın sonucunu anlamlı yapan, yalnızca doğru bölme işlemi değildir. Paydanın gerçekten hangi kayıtları temsil ettiğini doğru adlandırmak gerekir.
Özet istemine şu düzeltme talimatını ekleyebilirsiniz: “İlk rapordaki ham form alanını koru. İki test kaydını ayrı işletme kontrol alanında göster. Yeni hesaplanmış 111,11 TL ölçüsünü yalnızca verilen adıyla kullan. Önceki metindeki değişen cümleleri listele; kampanya performansının kötüleştiği sonucu çıkarma.” Kontrol listesinde eski sayı, yeni sayı, metrik adı ve değişiklik nedeni bir arada bulunur. Böylece editör bütün raporu baştan karşılaştırmak yerine değişen noktaları da açıkça inceleyebilir.
Bir başka düzeltme kampanya kapsamıyla ilgili olabilir. Tabloya sonradan üçüncü bir kampanya eklendiğinde yalnızca toplam paragrafı değiştirmek yetmez; önceki “iki kampanya” ifadesi, karşılaştırma cümleleri ve hazır oranlar da güncellenir. Eski rapor sürümü kaybolmamalıdır. Son dosyada kaynak dışa aktarımı, hesap dosyası ve onaylı metnin birbiriyle eşleşen sürümleri tutulur.
Yayın veya gönderim öncesindeki kabul ölçütü somut olmalıdır: metindeki her sayısal cümle bir kaynak alanına bağlanıyor, toplamlar onaylı hesapla eşleşiyor, bütün oranların paydası isimlendiriliyor ve veri dışındaki açıklamalar inceleme sorusu olarak sunuluyor. Bu dört koşuldan biri eksikse akıcı anlatım yeterli kabul gerekçesi değildir.
Bu çalışmayı ekibinize uyarlayın
Taslağı gerçek yayın sürecinizde küçük bir örnek üzerinde deneyin; onay sorumlusu ve durdurma koşulları belli olmadan otomatik yayına bağlamayın. NCA Medya ile pazarlama içeriklerinizin planlama ve kontrol akışını değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.
Kaynaklar ve güncellik notu
Resmî kaynaklar 6 Ekim 2026 tarihinde kontrol edildi. Örnek iş akışları NCA Medya editoryal önerisidir; değişen ürün koşulları uygulama öncesinde yeniden kontrol edilir.